House View

House View Q4 2026: Nuovo slancio

La nostra view sui mercati globali

  • Le prospettive globali sono migliorate. La crescita tiene, nonostante le persistenti difficoltà e l’inflazione sopra gli obiettivi. Gli USA sembrano pronti a riprendere slancio da basi solide, l’Europa cresce oltre le attese e la Cina potrebbe recuperare nel 4° trimestre.
  • Un contesto di crescita più forte permette alle banche centrali di mantenere l’attenzione sull’inflazione, mentre mercati ed economie si adattano a tassi più elevati. Dopo i rialzi di settembre, prevediamo che Federal Reserve (Fed), Banca Centrale Europea (BCE) e Banca del Giappone alzino i tassi di altri 25 punti base ciascuna entro fine anno.
  • Utili solidi, sostenuti dagli investimenti e dalla spesa per l’AI, dovrebbero mantenere il momentum e supportare azioni e obbligazioni. I rendimenti obbligazionari sono in aumento, ma, considerata l’entità delle pressioni inflazionistiche legate all’energia, il movimento resta ordinato. Gli utili continuano a sostenere gli spread creditizi, mentre tassi più elevati possono favorire le imprese che generano liquidità e i titoli value.
  • Con una crescita solida e l’inflazione sopra gli obiettivi, i mercati si aspettano interventi decisi da parte delle banche centrali. Dopo un avvio complesso di Kevin Warsh alla presidenza, la Fed potrebbe dover rafforzare la propria indipendenza. Ogni esitazione rischia di riaprire il dibattito sull’autonomia delle banche centrali. La crescente de-dollarizzazione, i segnali di misure del Tesoro USA volte a contenere il costo del debito e le elezioni di metà mandato invitano alla cautela sul dollaro. Tra gli altri rischi: nuove escalation in Medio Oriente, rincari energetici, un indebolimento del mercato del lavoro e dei consumi, e ritorni sull’AI inferiori alle attese.
  • Nel complesso, il contesto resta favorevole agli asset rischiosi. Dopo il rallentamento di metà anno, l’economia globale sembra avviata verso una chiusura d’anno più solida, con l’Europa particolarmente ben posizionata in vista del quarto trimestre.

Icon

GRAFICO DEL TRIMESTRE:

Torna la fiducia
Dopo il rallentamento di inizio anno, la fiducia delle imprese è risalita nelle principali economie. I rischi restano, ma il miglioramento della fiducia fa intravedere una crescita più diffusa e duratura verso fine anno.
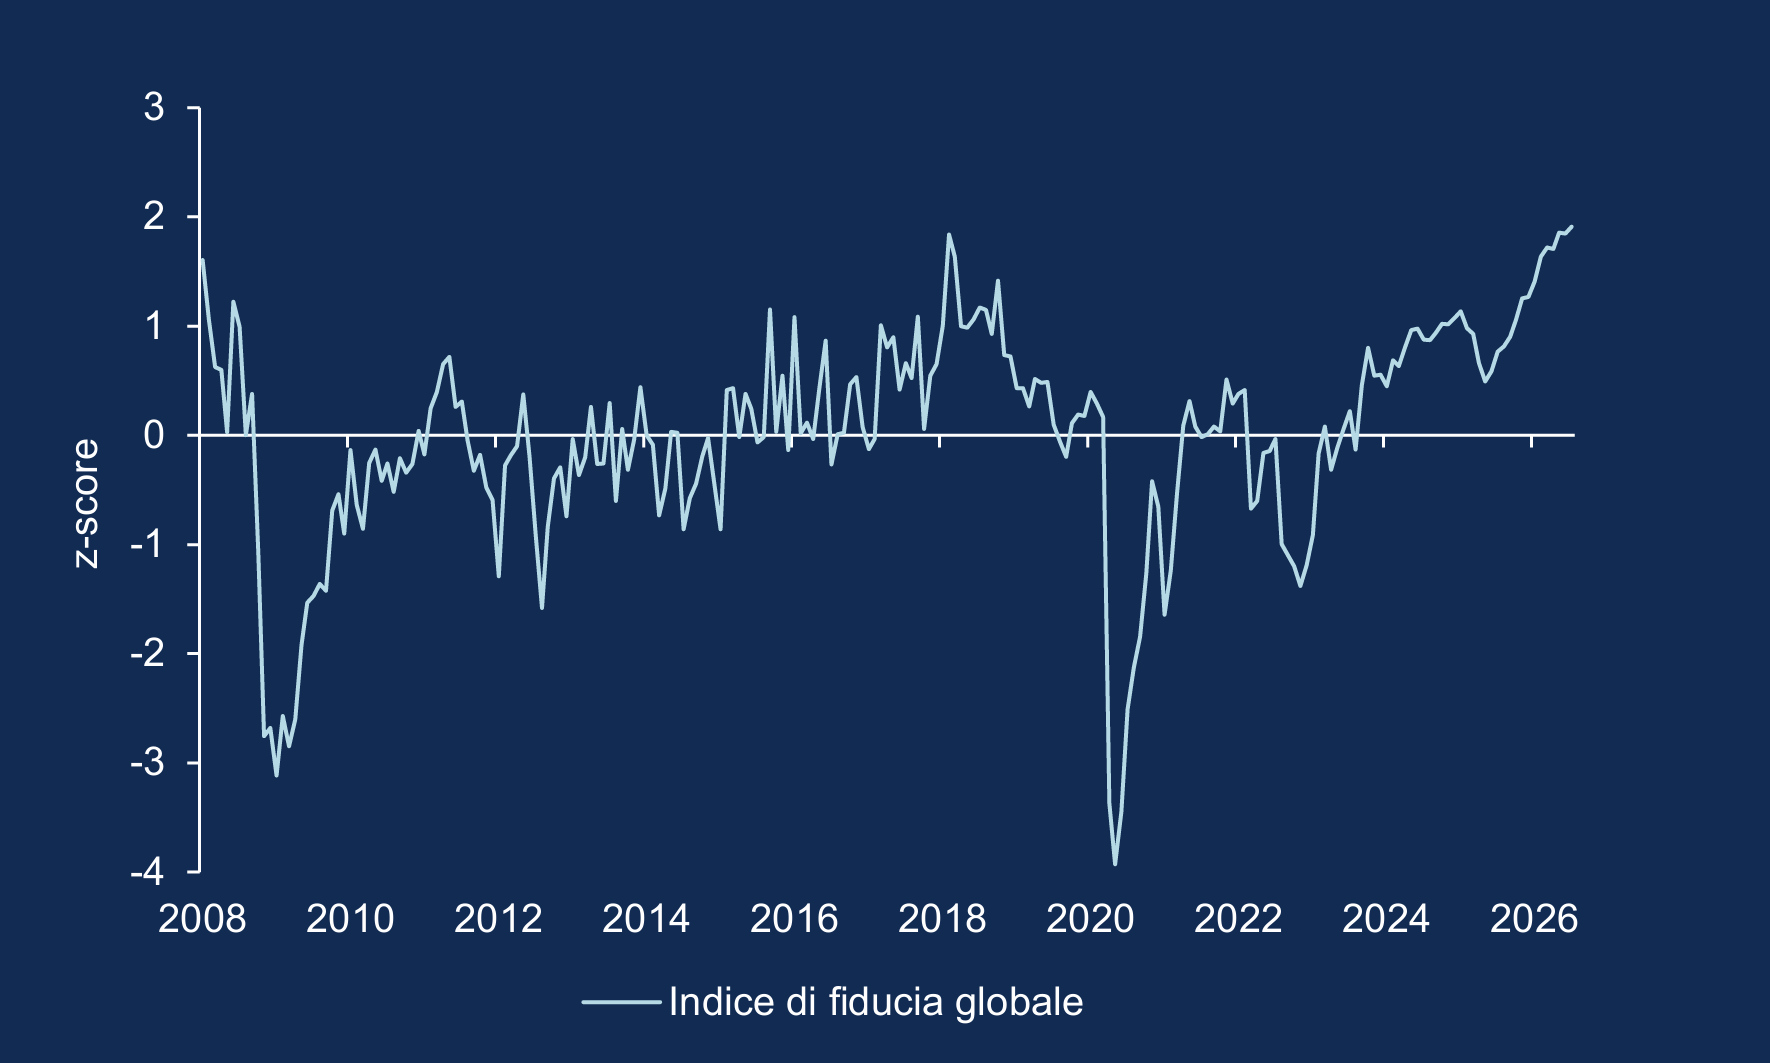
Grafico a linee che mostra l’Indice di Sentiment Globale (World Sentiment Index) dal 2008 a luglio 2026. Il sentiment oscilla attorno allo zero, con forti cali durante la crisi finanziaria del 2008 e nel 2020, seguiti da una ripresa costante e prolungata che porta l’indice a sfiorare quota 2 nel 2026.

Nota: L’Indice di fiducia globale (World Sentiment Index) misura il sentiment complessivo in base alla frequenza di parole positive e negative nei report sui singoli Paesi dell’Economist Intelligence Unit.
Fonte: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (dati al 31 luglio 2026).

Hai poco tempo? Scarica il riepilogo della nostra House View Q4.
Principali idee di investimento sulle asset class:

Principali idee di investimento sulle asset class: azioni

  • Le opportunità dell’AI si estendono oltre i processori GPU: l’adozione e le applicazioni basate su agenti ridisegnano l’infrastruttura di calcolo, mentre la maggiore densità dei rack e i limiti del rame alimentano la domanda di connessioni ottiche, materiali avanzati e sistemi di alimentazione.
  • L’elettrificazione beneficia di nuovi data center, ordini industriali in ripresa e investimenti infrastrutturali. In Asia, i fornitori di hardware possono beneficiare di nuove architetture e scarsità di componenti. In Cina, solide filiere favoriscono la diffusione dell’AI in infrastrutture, modelli e applicazioni.
  • L’India coniuga un’economia dinamica, trainata dai consumi, con un posizionamento geopolitico favorevole e un ecosistema dell’AI in rapido sviluppo. In Giappone, le politiche a favore della crescita della premier Sanae Takaichi e le riforme della governance offrono ulteriore sostegno.
  • I titoli value possono contribuire alla diversificazione del portafoglio. Valutazioni relative interessanti, in un contesto di tassi nominali e reali più elevati, potrebbero offrire un potenziale di rialzo. Inoltre, la diversa esposizione settoriale e fattoriale dei titoli value può contribuire a controbilanciare forti posizionamenti su AI, momentum e titoli growth a lunga duration.

Le affermazioni contenute nel presente documento potrebbero essere frutto di aspettative e previsioni riconducibili alle visioni e supposizioni attuali di chi lo ha redatto, e riflettere la conoscenza o meno di elementi di rischiosità o incertezza tali da far differire sostanzialmente i risultati reali da quelli espressi o impliciti nelle suddette affermazioni. Non ci assumiamo l’obbligo di aggiornare alcuna previsione.

Principali idee di investimento sulle asset class: obbligazioni

  • Prevediamo curve dei tassi più ripide in USA, Germania e Australia. I Treasury USA indicizzati all’inflazione (TIPS) dovrebbero sovraperformare, alla luce delle persistenti pressioni al rialzo sui prezzi dell’energia.
  • Sulle scadenze brevi, i Bund tedeschi possono offrire più valore dei Treasury USA. Sulle scadenze lunghe, i Gilt britannici appaiono interessanti rispetto agli altri principali mercati. Con i rendimenti ai massimi degli ultimi anni, riteniamo che offrano una remunerazione adeguata a fronte dei rischi fiscali.
  • Nei mercati emergenti, preferiamo le obbligazioni dei Paesi esportatori di petrolio a quelle degli importatori. Favoriamo le obbligazioni in valuta locale di Brasile e Ungheria, pur dopo i forti rialzi da inizio anno.
  • Con prospettive sostanzialmente neutrali per il dollaro USA, preferiamo strategie valutarie meno legate al suo andamento. Privilegiamo valute procicliche e ad alto rendimento, finanziando queste posizioni con una selezione di valute a basso rendimento.
  • Il carry resta la principale fonte di rendimento del credito. Siamo positivi su finanziari e consumi non ciclici, cauti sui consumi ciclici e più fiduciosi su alcuni hyperscaler dell’AI, le cui valutazioni sono diventate più interessanti grazie al recente ampliamento degli spread.

Le affermazioni contenute nel presente documento potrebbero essere frutto di aspettative e previsioni riconducibili alle visioni e supposizioni attuali di chi lo ha redatto, e riflettere la conoscenza o meno di elementi di rischiosità o incertezza tali da far differire sostanzialmente i risultati reali da quelli espressi o impliciti nelle suddette affermazioni. Non ci assumiamo l’obbligo di aggiornare alcuna previsione.

Principali idee di investimento sulle asset class: multi-asset

  • Sovrappesiamo le azioni, privilegiando i mercati emergenti, seguiti da Giappone, USA ed Europa. Questa view è sostenuta da utili in forte crescita, revisioni al rialzo delle stime e continui investimenti nell’AI. Robotica, biotech e società aurifere rappresentano interessanti temi d’investimento.
  • Siamo neutrali o cauti sui titoli governativi dei Paesi sviluppati: inflazione core persistente, rischi fiscali, dubbi sull’indipendenza delle banche centrali e rialzi già scontati. Preferiamo i titoli governativi europei, restando prudenti sulla Francia per il rischio elettorale.
  • Vediamo valore nelle obbligazioni emergenti, soprattutto dove i rendimenti reali sono alti e i conti pubblici solidi. Risultano particolarmente interessanti i mercati emergenti esportatori di energia. Sul credito siamo nel complesso neutrali, privilegiando il segmento investment grade di qualità più elevata.
  • Sulle valute siamo neutrali, senza nette view direzionali nel breve termine. Nel medio-lungo periodo ci attendiamo un indebolimento del dollaro USA rispetto alle valute del G7.
  • Domanda, rischi fiscali e dubbi sull’indipendenza delle banche centrali ci mantengono positivi sull’oro. Favoriamo anche le materie prime, supportate da offerta scarsa, interruzioni nell’attività delle raffinerie e tensioni sui mercati energetici.

Le affermazioni contenute nel presente documento potrebbero essere frutto di aspettative e previsioni riconducibili alle visioni e supposizioni attuali di chi lo ha redatto, e riflettere la conoscenza o meno di elementi di rischiosità o incertezza tali da far differire sostanzialmente i risultati reali da quelli espressi o impliciti nelle suddette affermazioni. Non ci assumiamo l’obbligo di aggiornare alcuna previsione.

Scopri le nostre ultime considerazioni su mercati e dati macroeconomici, oltre alle principali idee di investimento dei nostri CIO sulle asset class.

La nostra House View completa include un'analisi approfondita e dati proprietari sui mercati.
Scarica PDF
Una sintesi della nostra House View per questo trimestre.
Scarica PDF

Il presente documento riflette le opinioni degli esperti degli investimenti di Allianz Global Investor per il quarto trimestre del 2026. I rendimenti passati non sono indicativi di quelli futuri. Le affermazioni contenute nel presente documento potrebbero essere frutto di aspettative e previsioni riconducibili alle visioni e supposizioni attuali di chi lo ha redatto, e riflettere la conoscenza o meno di elementi di rischiosità o incertezza tali da far differire sostanzialmente i risultati reali da quelli espressi o impliciti nelle suddette affermazioni. Non ci assumiamo l’obbligo di aggiornare alcuna previsione.

Documento illustrativo di approfondimento che non costituisce offerta al pubblico di prodotti/servizi finanziari.

Le affermazioni contenute nel presente documento potrebbero essere frutto di aspettative e previsioni riconducibili alle visioni e supposizioni attuali di chi lo ha redatto, e riflettere la conoscenza o meno di elementi di rischiosità o incertezza tali da far differire sostanzialmente i risultati reali da quelli espressi o impliciti nelle suddette affermazioni. Non ci assumiamo l’obbligo di aggiornare alcuna previsione.

I pareri e le opinioni espressi nel presente documento, che sono soggetti a variazione senza preavviso, sono quelli dell’emittente o delle sue società affiliate al momento della pubblicazione. Alcuni dati utilizzati sono tratti da varie fonti ritenute attendibili, ma la loro esattezza o completezza non è garantita e si declina ogni responsabilità per eventuali perdite dirette o indirette derivanti dal loro utilizzo.

È vietata la duplicazione, pubblicazione, estrazione o trasmissione dei contenuti del presente documento in qualsiasi forma.

L’investimento implica dei rischi. Il valore di un investimento e il reddito che ne deriva possono aumentare così come diminuire e, al momento del rimborso, l’investitore potrebbe non ricevere l’importo originariamente investito. I rendimenti passati non sono indicativi di quelli futuri.

Le informazioni e le opinioni espresse nel presente documento, soggette a variare senza preavviso nel tempo, sono quelle della società che lo ha redatto o delle società collegate, al momento della redazione del documento medesimo. I dati contenuti nel presente documento derivano da fonti che si presumono corrette al momento della redazione del documento medesimo. Si applicano con prevalenza le condizioni di un’eventuale offerta o contratto che sia stato o che sarà stipulato o sottoscritto. Il presente documento è una comunicazione emessa da Allianz Global Investors GmbH, it.allianzgi.com, una società di gestione a responsabilità limitata di diritto tedesco, con sede legale in Bockenheimer Landstrasse 42-44, 60323 Francoforte sul Meno, iscritta al Registro Commerciale presso la Corte di Francoforte sul Meno col numero HRB 9340, autorizzata dalla BaFin (www.bafin.de).

Allianz Global Investors GmbH ha stabilito una succursale in Italia, Allianz Global Investors GmbH, Succursale in Italia, via Durini 1 - 20122 Milano, soggetta alla vigilanza delle competenti Autorità italiane e tedesche in conformità alla normativa comunitaria. La Sintesi dei diritti degli investitori è disponibile in francese, inglese, italiano, tedesco e spagnolo all'indirizzo https://regulatory.allianzgi.com/en/investors-rights.

AdM5921168

Archivio House View

L'economia globale è piegata da continui shock, ma non si sta spezzando. Con valutazioni ormai prossime al fair value, nel terzo trimestre la flessibilità e la selezione attiva saranno determinanti.

Scopri di più

I mercati globali entrano nel secondo trimestre in un contesto più complesso di quanto molti si aspettassero a inizio anno. La crescita rallenta ma rimane resiliente; l'inflazione persistente potrebbe ritardare i tagli dei tassi e mantenere una politica monetaria restrittiva. Diamo priorità alla duration selettiva, al carry di qualità e ai titoli azionari legati all'intelligenza artificiale, mentre manteniamo un atteggiamento cauto nei confronti del dollaro statunitense.

Scopri di più

L’economia globale entra nel 2026 ""piegandosi, ma senza spezzarsi"". Ci aspettiamo che la crescita rimanga sulla giusta traiettoria, creando un contesto favorevole alla propensione al rischio. Ci aspettiamo un anno resiliente ma complesso, in cui la gestione attiva sarà determinante.

Scopri di più

Allianz Global Investors

Stai lasciando la pagina Allianz Global Investors per andare alla pagina